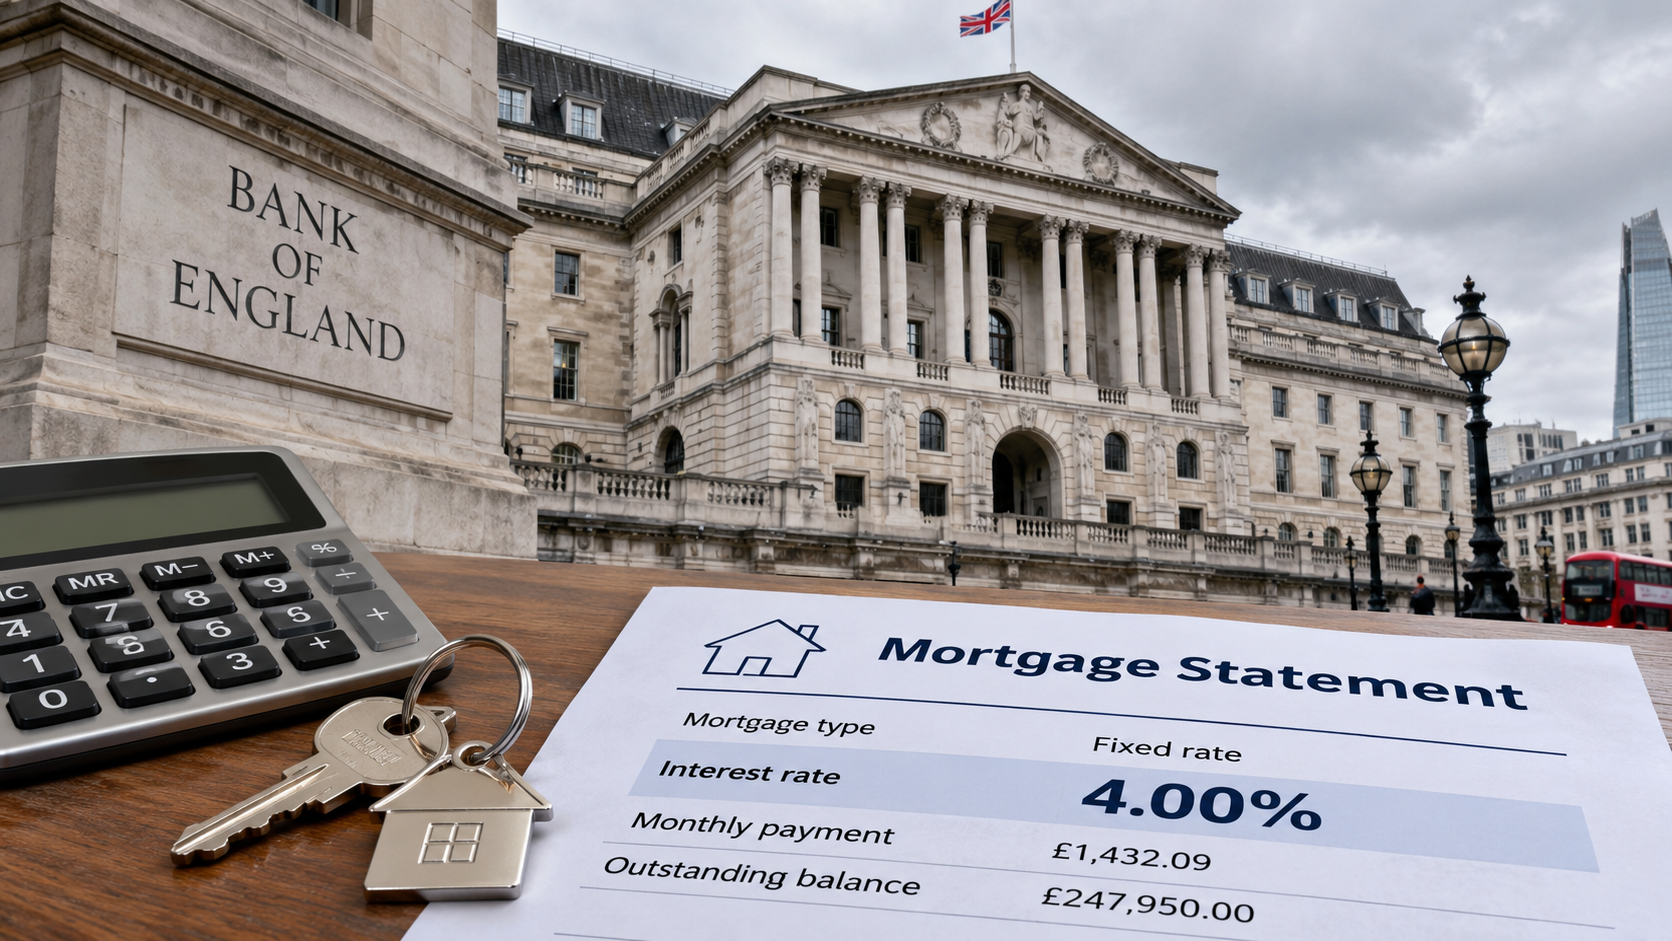
Bank of England podniósł w czwartek główną stopę procentową z 3,75% do 4%.
To pierwsza podwyżka Bank Rate od sierpnia 2023 roku i ważna zmiana dla milionów gospodarstw domowych, firm i osób posiadających kredyty hipoteczne w Wielkiej Brytanii.
Bank of England potwierdził w komunikacie po posiedzeniu, że ośmiu członków Monetary Policy Committee poparło podwyżkę o 0,25 punktu procentowego. Dziewiąta członkini, Catherine Mann, chciała jeszcze mocniejszego ruchu — do 4,25%.
Oznacza to, że tym razem nikt w MPC nie głosował za pozostawieniem stóp na poziomie 3,75%.
Dlaczego Bank Anglii podniósł stopy?
Głównym problemem pozostaje inflacja.
CPI wzrosła we wrześniu do 3,5%, podczas gdy oficjalny cel Banku Anglii wynosi 2%.
Bank wskazuje przede wszystkim na dalszy wzrost cen ropy, gazu i innych kosztów energii związany z konfliktem na Bliskim Wschodzie. Nowe prognozy są wyraźnie gorsze niż kilka miesięcy temu.
Według analizy Reuters po listopadowej decyzji Bank oczekuje obecnie, że inflacja wzrośnie do około 4,8–5% w drugim kwartale 2027 roku, zanim zacznie ponownie spadać. Powrót do celu 2% ma nastąpić dopiero około trzeciego kwartału 2028 roku.
Governor Andrew Bailey zaznaczył jednocześnie, że dzisiejsza decyzja nie oznacza automatycznie początku długiej serii podwyżek. Bank będzie obserwował przede wszystkim ceny energii, wynagrodzenia i to, czy droższe paliwo i energia zaczną przenosić się szerzej na ceny innych produktów i usług.
Mortgage: kto może zapłacić więcej?
Wpływ decyzji będzie zależał od rodzaju kredytu.
Osoby posiadające tracker mortgage bezpośrednio powiązany z Bank Rate powinny spodziewać się wzrostu oprocentowania zgodnie z warunkami umowy.
Financial Conduct Authority wyjaśnia zasady działania tracker mortgages i wskazuje, że takie produkty poruszają się wraz z określoną stopą odniesienia, często właśnie Bank Rate.
Inaczej wygląda sytuacja przy fixed-rate mortgage.
Jeżeli ktoś ma oprocentowanie zamrożone na przykład na dwa albo pięć lat, dzisiejsza podwyżka nie zmieni bezpośrednio miesięcznej raty w trakcie trwania tego okresu.
Problem może pojawić się dopiero przy remortgage albo po zakończeniu fixed deal. FCA zwraca uwagę, że osoby wychodzące z fixed-rate deal mogą wtedy trafić na znacznie wyższe oprocentowanie albo standard variable rate.
Nowe mortgage już wcześniej drożały
Rynek nie czekał na samą decyzję Banku Anglii.
W listopadowych dokumentach Bank podał, że benchmarkowe oprocentowanie dwuletnich mortgage wzrosło od początku września o prawie 0,5 punktu procentowego.
Oznacza to, że część oczekiwanej podwyżki Bank Rate została już wcześniej uwzględniona w nowych ofertach kredytowych.
Dlatego nie należy zakładać, że każda oferta mortgage podrożeje dokładnie o 0,25 punktu procentowego od jutra. Banki ustalają ceny nowych fixed deals również na podstawie oczekiwań rynkowych dotyczących przyszłych stóp procentowych.
Co z osobami na standard variable rate?
Tutaj sytuacja zależy od konkretnego banku.
Standard variable rate nie musi być mechanicznie powiązana z Bank Rate. Lender może jednak zdecydować o podniesieniu swojej stawki po decyzji Banku Anglii.
Dlatego osoby korzystające z SVR powinny sprawdzić komunikaty swojego banku lub building society.
Oszczędności mogą dostać lepsze oprocentowanie
Wyższe stopy są niekorzystne dla wielu kredytobiorców, ale mogą pomóc osobom posiadającym oszczędności.
Banki i building societies mogą podnosić oprocentowanie savings accounts po wzroście Bank Rate. Nie jest to jednak automatyczne — instytucje finansowe same decydują, jak szybko i w jakim stopniu przeniosą podwyżkę na klientów posiadających konta oszczędnościowe.
Bank ostrzega: możliwa kolejna podwyżka
Dzisiejsze 4% może nie być końcem.
Bailey powiedział po decyzji, że jeśli wysokie ceny energii utrzymają się, kolejna podwyżka może okazać się potrzebna. Reuters informuje, że po decyzji inwestorzy zwiększyli oczekiwania dotyczące dalszego zacieśniania polityki pieniężnej.
Jednocześnie w samym MPC nie ma pełnej zgody co do tego, jak daleko stopy powinny jeszcze wzrosnąć. Niektórzy członkowie uważają, że kolejny ruch może być potrzebny stosunkowo szybko. Inni chcą najpierw zobaczyć wyraźniejsze dowody, że wysokie ceny energii przenoszą się na płace i ceny w całej gospodarce.
Funt bez gwałtownego skoku
Decyzja była w dużej mierze oczekiwana przez rynki.
Po publikacji stóp funt początkowo się umocnił, ale później ruch był niewielki. W popołudniowym handlu sterling pozostawał mniej więcej bez zmian wobec dolara, na poziomie około $1,347, i lekko zyskiwał wobec euro.
To sugeruje, że sama podwyżka do 4% była już w dużej mierze uwzględniona w cenach.
Bank podniósł również prognozę wzrostu
Nie wszystkie informacje z dzisiejszego raportu były negatywne.
Bank of England podniósł prognozę wzrostu gospodarczego. Według centralnej projekcji brytyjska gospodarka ma urosnąć o około 1,6% w 2026 roku i 1,3% w 2027 roku.
Bank uważa, że aktywność gospodarcza była w ostatnich miesiącach silniejsza, niż wcześniej zakładano. Jednocześnie ostrzega jednak, że po uwzględnieniu inflacji i podatków przeciętny dochód gospodarstw domowych z pracy ma spaść zarówno w tym, jak i w przyszłym roku.
Co powinieneś sprawdzić teraz?
Jeżeli masz mortgage, najważniejsze jest ustalenie, jaki dokładnie typ oprocentowania masz w umowie.
Fixed-rate mortgage nie powinien zmienić raty tylko dlatego, że Bank Rate wzrosła dzisiaj do 4%.
Tracker może zareagować bezpośrednio, a przy variable rate decyzja będzie zależała od lendera.
Osoby, którym fixed deal kończy się w najbliższych miesiącach, powinny natomiast szczególnie uważnie obserwować nowe oferty — rynek mortgage już wcześniej zaczął uwzględniać możliwość wyższych stóp.
Najważniejszy fakt po dzisiejszej decyzji jest jednak jasny: era wyłącznie spadających stóp została na razie przerwana. Bank Rate ponownie wynosi 4%, a Bank Anglii nie wyklucza kolejnej podwyżki.