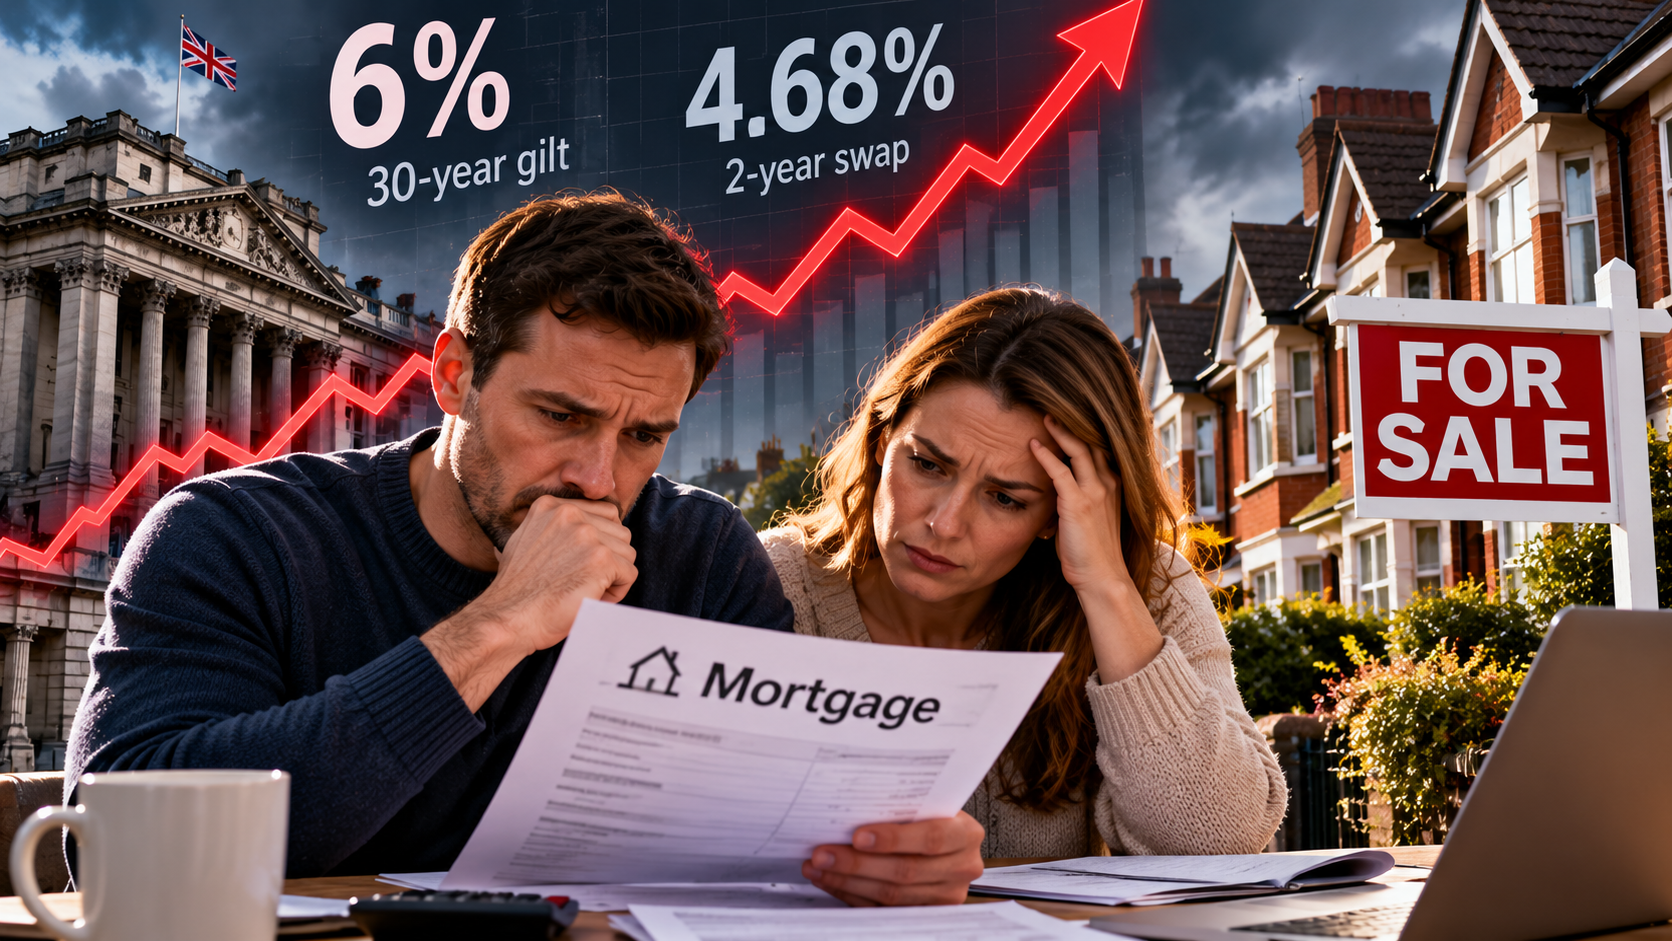
Kolejna fala wzrostu kosztów finansowania zaczyna wywierać presję na brytyjski rynek mortgage. Dla milionów właścicieli domów najważniejsze pytanie brzmi jednak nie „czy rata wzrośnie jutro?”, lecz kiedy kończy się obecny fixed deal.
Rentowność 30-letnich brytyjskich obligacji skarbowych przekroczyła 1 października 6% po raz pierwszy od 1998 roku. Jednocześnie wzrosły stawki swap, które banki wykorzystują przy wycenianiu fixed-rate mortgages.
Reuters opisuje, że presja na koszt finansowania zaczęła już przekładać się na część ofert mortgage.
Masz fixed mortgage? Rata nie zmieni się od razu
To najważniejsza informacja dla właścicieli domów.
Jeżeli masz mortgage ze stałą stopą na przykład na dwa albo pięć lat i okres ten nadal trwa, rynkowy wzrost stóp nie zmienia automatycznie miesięcznej raty w połowie umowy.
Problem pojawia się w momencie, gdy fixed period dobiega końca i trzeba wybrać nową ofertę.
Wtedy nowy mortgage może być znacznie droższy niż stara umowa zawarta kilka lat temu, szczególnie dla osób, które wciąż spłacają kredyt z oprocentowaniem poniżej 2–3%.
Reuters podaje, że brytyjscy kredytodawcy w ostatnich dniach wycofywali część ofert ze stałym oprocentowaniem poniżej 5%.
Swap rate wzrósł do 4,68%
Nagłówki o 30-letnich gilts są spektakularne, ale dla typowego brytyjskiego mortgage ważniejsze są krótsze stawki swap.
Większość fixed-rate mortgages w UK jest wyceniana w oparciu o rynkowe stawki na okres około dwóch lub pięciu lat.
Według danych przytoczonych przez Reuters 2-year SONIA swap wzrósł w ciągu miesiąca o 27 punktów bazowych do 4,68%. Broker John Charcol ocenia, że taki ruch zwiększa koszt finansowania fixed mortgage o około jedną trzecią punktu procentowego.
Nie oznacza to, że każda oferta banku podrożeje dokładnie o tyle. Banki mają różne marże, strategie sprzedaży i poziomy ryzyka.
Pokazuje jednak kierunek presji na rynek.
Ponad 5 mln gospodarstw może zobaczyć wyższą ratę
Skala problemu była widoczna już przed najnowszą wyprzedażą obligacji.
W lipcowym Financial Stability Report Bank of England szacował, że nieco ponad 5 mln gospodarstw może zobaczyć wzrost miesięcznej raty mortgage do końca 2028 roku, gdy będą przechodzić na nowe warunki finansowania.
To nie oznacza, że wszystkim rata wzrośnie mocno.
Dla typowego owner-occupier wychodzącego z fixed rate w kolejnych dwóch latach Bank szacował średni wzrost na około £45 miesięcznie.
Jest jednak grupa, dla której skok może być znacznie większy.
Około 750 tys. gospodarstw może dostać znacznie większy rachunek
Bank of England wskazał na prawie 750 tys. gospodarstw, które w 2026 roku kończą bardzo tanie fixed mortgages z oprocentowaniem poniżej 3%.
Dla tej grupy prognozowany średni wzrost raty wynosi około £170 miesięcznie.
To około £2,040 dodatkowo w skali roku, jeśli wyższa rata utrzymałaby się przez pełne 12 miesięcy.
Są też oczywiście przypadki znacznie bardziej ekstremalne. Reuters opisuje właściciela firmy mortgage, którego pięcioletnia oferta na 1,14% kończy się na początku 2027 roku. Przy obecnych warunkach jego miesięczny koszt miałby wzrosnąć z około £550 do £1,650. To przykład konkretnego kredytobiorcy, a nie typowa podwyżka dla całego rynku.
Coraz mniej osób bierze nowy mortgage
Wyższe koszty finansowania zaczynają być również widoczne w aktywności klientów.
Najnowsze oficjalne dane Bank of England pokazują, że liczba zatwierdzonych mortgage na zakup domu spadła w sierpniu do 54 900, z 55 900 w lipcu.
Liczba zatwierdzonych remortgages z innym kredytodawcą spadła do 34 000.
Jednocześnie rzeczywiste średnie oprocentowanie nowych mortgage wzrosło z 4,45% w lipcu do 4,60% w sierpniu.
To dane sprzed najnowszej fali wzrostu rynkowych stóp z końca września i początku października.
Dlaczego koszt kredytu znów rośnie?
Jednym z głównych problemów pozostaje inflacja i ceny energii.
Bank of England utrzymał we wrześniu Bank Rate na poziomie 3,75%, ale trzech z dziewięciu członków Monetary Policy Committee głosowało za podniesieniem go do 4%.
Bank wskazał również, że inflacja CPI wzrosła w sierpniu do 3,1% i może dalej rosnąć pod wpływem wysokich cen energii.
Rynki finansowe próbują więc przewidzieć, jak długo stopy pozostaną wysokie i czy Bank będzie musiał ponownie je podnieść.
Najbliższa decyzja MPC zaplanowana jest na 5 listopada. Nie ma jednak podstaw, by przedstawiać podwyżkę Bank Rate jako przesądzoną.
Kończy ci się fixed mortgage? To ta grupa powinna uważać najbardziej
Największe ryzyko nie dotyczy obecnie osoby, która dopiero co zamknęła atrakcyjny pięcioletni fixed deal.
Dotyczy przede wszystkim gospodarstw, których umowy wygasają w nadchodzących miesiącach.
Warto sprawdzić dokładną datę zakończenia obecnego fixa, pozostałe saldo kredytu oraz aktualny loan-to-value. Przy porównywaniu ofert znaczenie ma nie tylko headline interest rate, ale również product fee i całkowity koszt finansowania.
Nie należy też automatycznie zakładać, że pozostanie u obecnego banku będzie najtańsze.
Najważniejszy fakt pozostaje jednak prosty: rynkowy koszt finansowania mortgage znów rośnie, a miliony gospodarstw będą musiały w kolejnych latach refinansować kredyty z dużo tańszych wcześniejszych umów.